Unterlagen verstehen · Ratgeber
Abschlagszahlungen und Schlussrechnung abgleichen
Die Endabrechnung zeigt die gesamte Leistung. Für den verbleibenden Betrag brauchst du daneben die bereits geleisteten Zahlungen. Halte beide Rechnungen getrennt.
Redaktionell verantwortlich: Safak TepecikRedaktionell durchgesehen am .
Wie wir vergleichen und Quellen verwendenEin erfundenes Beispiel: 5.950 € Gesamtbetrag, 2.975 € noch nicht ausgeglichen
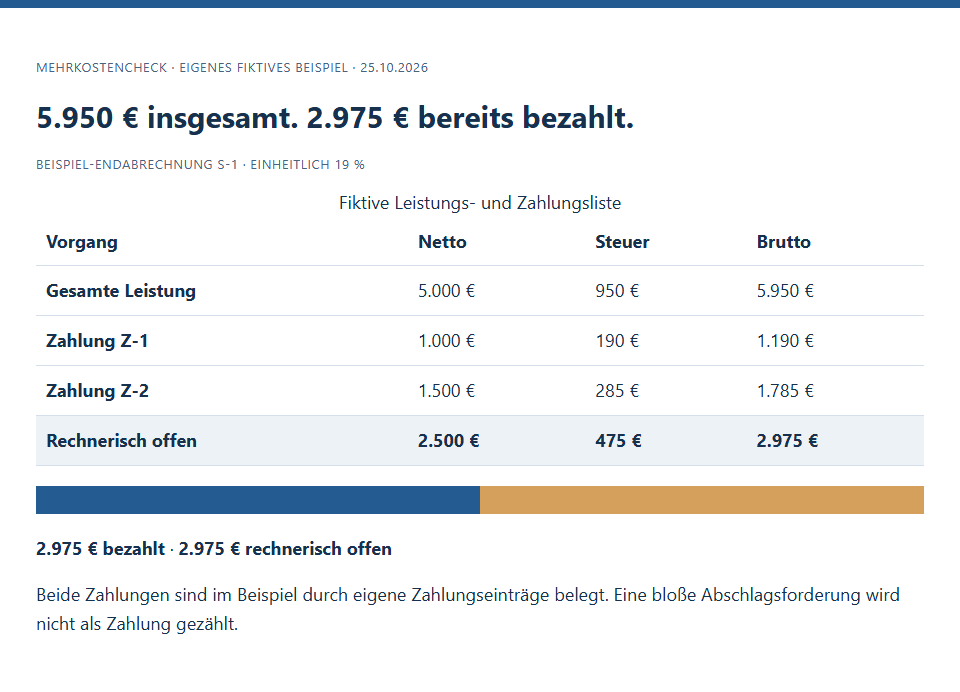
Die fiktive Schlussrechnung nennt 5.000 € netto und 950 € Umsatzsteuer, zusammen 5.950 € brutto. Zwei belegte Zahlungen betragen 1.190 € und 1.785 € brutto. Sie enthalten bei den hier ausdrücklich angesetzten 19 % insgesamt 2.500 € netto und 475 € Umsatzsteuer. Es verbleiben rechnerisch 2.975 € brutto. Alle Beträge stammen aus erfundenen Belegen.
Die kurze Antwort: Leistungssumme und Zahlungsstand getrennt prüfen
Prüfe zuerst den gesamten abgerechneten Leistungsbetrag. Lege danach eine zweite Liste mit Abschlagsrechnungen und den tatsächlich gezahlten Beträgen an. Eine Abschlagsforderung und eine Zahlung sind verschiedene Vorgänge. Ziehe eine bereits in der Schlussrechnung berücksichtigte Zahlung nicht ein zweites Mal ab. Der rechnerische Rest ist keine automatische Entscheidung darüber, ob und wann er zu zahlen ist.
Eine unbezahlte Abschlagsrechnung ist noch kein Zahlungseingang
Stehen in einer Abschlagsrechnung 1.190 €, auf dem Kontoauszug aber nur 595 € Zahlung, bleiben die Beträge getrennt. Trage Rechnungsbetrag, Zahlungsdatum und tatsächlich gezahlten Betrag in eigene Spalten ein. So wird sichtbar, ob die Schlussrechnung Forderungen oder erhaltene Zahlungen anrechnet. Kläre abweichende Verwendungszwecke und Zahlungen auf andere Rechnungen ausdrücklich.
Welche Unterlagen und Regeln gehören dazu?
§ 632a BGB verknüpft Abschlagszahlungen mit erbrachten, nach dem Vertrag geschuldeten Leistungen und ihrem Nachweis. Eine Abschlagsrechnung ist deshalb nicht mit der späteren Schlussrechnung gleichzusetzen. Für Teilentgelte vor der Leistung beschreibt § 14 Absatz 5 UStG unter den dort genannten Voraussetzungen den Abzug vereinnahmter Beträge und zugehöriger Steuer in der Endrechnung. Diese Regel ist keine pauschale Anleitung für jeden Vertrag oder Steuerfall.
Lege Schlussrechnung, Abschlagsbelege und Zahlungseingänge nebeneinander. Frage bei einer Differenz: „Welche meiner Zahlungen vom genannten Datum sind in der Endabrechnung enthalten, und wo sind Nettoanteil und Steuer ausgewiesen?“ Vergleiche keine Netto-Abschlagsbeträge mit einer Brutto-Schlussrechnung.
Weitere Fragen zu diesem Prüfpunkt
Sind offene Restkosten dasselbe wie Mehrkosten?
Nein. Mehrkosten vergleichen zwei Leistungsbeträge. Der offene Rest berücksichtigt zusätzlich bereits geleistete Zahlungen. Eine hohe Restforderung kann auch bei unverändertem Leistungsbetrag entstehen.
Darf ich jede Abschlagsrechnung als Zahlung abziehen?
Eine Rechnung belegt zunächst eine Forderung. Prüfe den tatsächlichen Zahlungsvorgang und die Darstellung in der Schlussrechnung. Bereits berücksichtigte Beträge dürfen nicht nochmals abgezogen werden.
Gilt in jedem Fall ein Steuersatz von 19 %?
Nein. Die 19 % gehören ausdrücklich zu diesem fiktiven Beispiel. Prüfe den tatsächlichen Steuerstatus und die im jeweiligen Beleg ausgewiesenen Beträge, statt einen Steuersatz zu unterstellen.
Geprüfte Quellen zu dieser Anleitung
Zuletzt gelesen am 25.10.2026. Die Zahlenbeispiele haben wir selbst erstellt.